
10月23日,中汽数研发布2026年1至9月国内新能源汽车品牌销量排名。比亚迪以134.41万辆的成绩高居榜首,市场份额超过16%,前十名品牌合计拿走了超过56%的市场蛋糕。另一边,BBA三家在华销量和利润双双下滑,上半年合计利润减少约15.35亿欧元,折合人民币约120亿元。
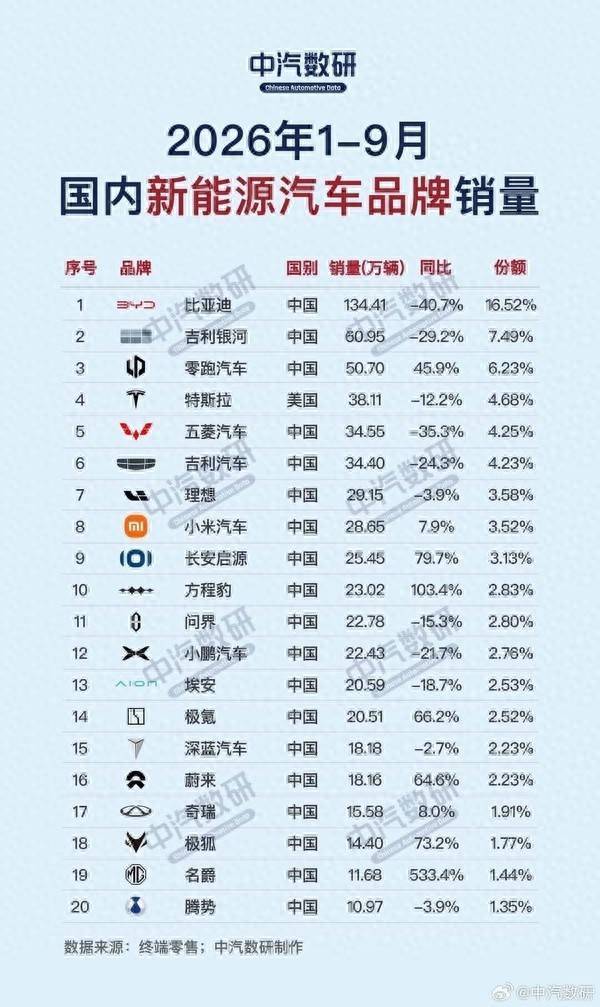
吉利银河以60.95万辆排在第二,但同比下滑了29.2%。第三名的位置被零跑汽车拿到,50.70万辆的成绩背后是45.9%的同比涨幅。这个数字放在横向对比里看更有分量,它直接把特斯拉挤到了身后。
特斯拉前三季度卖了38.11万辆,排在第四,同比下滑12.2%,这是至少四年来同期最低的表现。几年前提到新能源,特斯拉几乎是绕不开的标杆。如今零跑不仅在国内市场完成反超,在全球新能源品牌排名中也冲到了第四。
零跑创始人朱江明年初喊出2026年冲击百万辆的目标,前三季度已经完成过半。五菱排在第五,34.55万辆,同比下滑35.3%。前五名当中,除了零跑逆势上涨,其余几家头部品牌的数字都在承压。
第六到第十名的排位同样值得细看。吉利汽车34.40万辆,同比下滑24.3%;理想29.15万辆,微降3.9%;小米汽车28.65万辆,同比增长7.9%;长安启源25.45万辆,大涨79.7%;方程豹23.02万辆,同比翻倍,涨幅103.4%,是前十里增速最快的品牌。
前十之外的榜单也藏着不少变化。极氪20.51万辆,增长66.2%;蔚来18.16万辆,增长64.6%;极狐14.40万辆,增长73.2%。最夸张的是名爵,11.68万辆,同比暴涨533.4%,是整张榜单里增速最高的品牌。刚上市不久的尚界,累计销量已经接近5.5万辆,起量速度相当快。
合资品牌的新能源表现呈现出明显的两极分化。丰田10.75万辆,增长50.4%;别克7.95万辆,增长40.2%;奥迪新能源板块2.31万辆,增长116%;沃尔沃2.01万辆,增长104%。这几家算是初步站稳了脚跟。但大众、宝马、奔驰这些传统豪华巨头的新能源业务,数字就不太好看,同比大幅下滑,转型节奏明显跟不上市场变化。
BBA在华的整体处境,用数据说话更直观。2026年前三季度,奥迪在华销量30.53万辆,同比下滑25.25%;奔驰24.35万辆,同比下滑31.72%。更棘手的是利润端,三家今年上半年合计利润少了约15.35亿欧元。奔驰和宝马已经把2026年国产车型的销量预期下调到不足50万辆,这个数字几乎回到了2015到2016年的水平。
增速比规模更说明问题。比亚迪134万辆的体量还在涨,方程豹翻倍、名爵涨了五倍多、启源涨了近八成,这些品牌的上升势头和吉利银河、五菱的两位数下滑形成鲜明对照。此消彼长之间,年底的排位还会继续动。
特斯拉的失守也不是孤立事件。当零跑、小米、蔚来这些中国品牌在产品定义和定价区间上不断上探,特斯拉曾经靠技术和品牌筑起的护城河正在收窄。12.2%的同比下滑,放在几年前是不可想象的数字。
对于普通消费者来说,这份榜单也有参考价值。卖得好的品牌往往意味着供应链成熟、售后网点密集、后续保值率相对稳定。而那些销量持续走低的品牌,维修保养的便利度和二手车残值可能会面临压力。
天顺优配提示:文章来自网络,不代表本站观点。